Banca
Bankinter
Banco español con negocio en España, Portugal e Irlanda, centrado en banca de empresas, banca privada y gestión de patrimonios. En un banco, los ingresos son el margen bruto y la calidad del balance se mide con la morosidad y el capital.
El titular del 1S 2026
Beneficio neto de 605 M€ (+11,7%), su mayor beneficio semestral. El 2T (315 M€) superó al consenso en un 8% según Renta 4; Jefferies señala 23 M€ de comisiones extraordinarias y, sin ellas, un resultado antes de impuestos prácticamente en línea.
Resultados del primer semestre de 2026
| Concepto | 1S 2026 | Var. a/a |
|---|---|---|
| Margen de intereses | 1.160 | +5,4% |
| Comisiones netas | 440,4 | ~+16% |
| Margen bruto | 1.603 | +7,3% |
| Costes | 550,6 | +2,7% |
| Margen de explotación | 1.052,4 | +9,8% |
| Beneficio neto | 605 | +11,7% |
| BPA (calculado) | ~0,67 € | +11,7% |
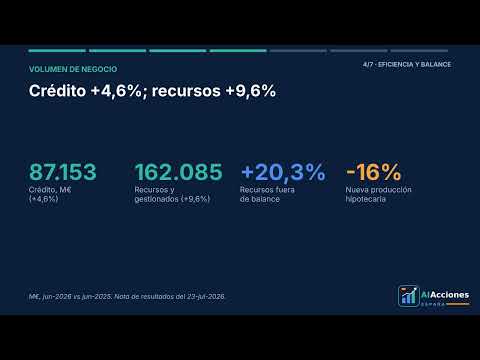
Eficiencia 34,3% (35,9% en 1S 2025, calculado); ROE 19,1%; ROTE 20,4%. Morosidad 1,92% (−22 pb), cobertura 69,2%, coste del riesgo 32 pb. CET1 12,91% (mínimo BCE 8,58%). Crédito 87.153 M€ (+4,6%); recursos de clientes y gestionados 162.085 M€ (+9,6%); nueva producción hipotecaria −16%. Beneficio antes de impuestos: España 716 M€ (+11%), Portugal 114 M€ (+9%); Irlanda, crédito 5.200 M€ (+24%).
Guía y dividendo
Guía 2026 (según Renta 4): margen de intereses creciendo en línea con el crédito, diferencial de clientes ~2,7%, comisiones con crecimiento de un dígito alto, eficiencia por debajo del 35%, coste del riesgo 33 pb y crédito creciendo a un dígito medio (en el semestre, algo menos del 4%).
Valoración
Con precio de 15,00 € al 9-oct-2026 (stockanalysis.com); precio / valor en libros calculado. A cierre de 2022, 2023 y 2024 el PER era 10,3x, 6,2x y 7,2x, y el precio / valor en libros 1,15x, 0,98x y 1,17x. En un banco no se usan EV/EBITDA ni flujo de caja libre. Son datos de mercado, no una opinión sobre si la acción está cara o barata.
Qué cambió
Tres positivos
- Comisiones netas ~+16% y fondos de terceros casi +24%.
- Eficiencia del 34,3%: los costes suben un 2,7% y el margen bruto un 7,3%.
- Menos morosidad (1,92%) y más capital (CET1 12,91%).
Tres riesgos
- Parte de la sorpresa del 2T vino de 23 M€ de comisiones extraordinarias.
- El crédito crece por debajo de la guía y la nueva producción hipotecaria cae un 16%.
- Según Jefferies, el margen de intereses tiene menos recorrido de mejora que en otros bancos.

Fuentes
Bankinter, nota de resultados del primer semestre 2026 (23-jul-2026, CNMV y bankinter.com); Renta 4 Banco / Capitalbolsa (consenso y guía, 23-jul-2026); Jefferies / Bolsamania (extraordinarios, 23-jul-2026); stockanalysis.com (precio y múltiplos, 9-oct-2026). Las cifras marcadas como calculadas son cálculos propios.
Aviso importante
- Elaborado por AIAcciones España el 13-oct-2026, 17:00 (hora de Madrid). Se actualiza con cada informe trimestral de la empresa.
- Contenido informativo y educativo sobre información pública. No es una recomendación de inversión, ni una invitación a comprar o vender valores, ni asesoramiento personalizado: no tiene en cuenta tu situación, objetivos ni perfil de riesgo. Antes de invertir, consulta a una entidad autorizada por la CNMV.
- Hechos y opiniones: las cifras proceden de la información que Bankinter publica en la CNMV y en su web, y de las fuentes de mercado indicadas (Renta 4 Banco, Jefferies, Capitalbolsa, Bolsamania y stockanalysis.com). Los cálculos propios están marcados como «calculado». No emitimos precio objetivo ni opinión sobre si la acción está cara o barata.
- Metodología de valoración: múltiplos (PER, EV/EBITDA, rentabilidad por dividendo y por flujo libre) calculados con el precio de la fecha indicada y comparados con los de la propia empresa en años anteriores. Hipótesis: datos publicados, sin estimaciones propias de resultados futuros.
- Conflictos de interés: AIAcciones España y sus autores no tienen posiciones en las empresas analizadas, no reciben pago de ellas y el contenido no se ha enviado a la empresa antes de publicarse. Cualquier cambio se indicará aquí.
- Riesgos: invertir en bolsa implica riesgo de pérdida, incluso de todo el capital. Las rentabilidades pasadas no garantizan rentabilidades futuras. Los datos pueden contener errores; verifícalos en las fuentes originales.
- Producción: guion, gráficos y locución (voz sintética) generados con herramientas de inteligencia artificial y revisados con las fuentes citadas.