Petróleo y gas · integrada
Repsol
Compañía energética integrada: exploración y producción de petróleo y gas (Upstream), refino y química (Industrial), estaciones de servicio, electricidad y gas para clientes (Cliente) y generación renovable. En una petrolera, el resultado ajustado a coste de reposición (CCS) quita el efecto del precio de los inventarios.
El titular del 1S 2026
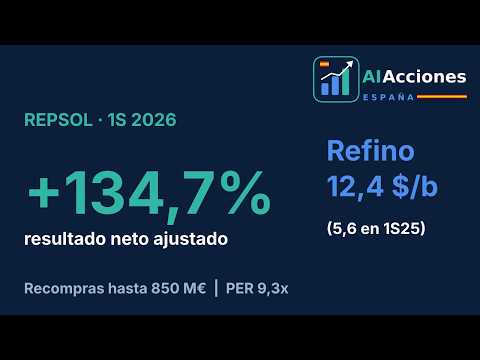
Resultado neto ajustado de 2.711 M€ (+134,7%), impulsado por el refino. El beneficio reportado, 2.201 M€ (603 M€ en 1S 2025), incluye +823 M€ de efecto inventario y -1.333 M€ de deterioros. En el 2T, 1.838 M€ ajustados: un 12,5% sobre el consenso publicado por Repsol (1.634 M€, según Benzinga; calculado).
Resultados del primer semestre de 2026
| Concepto | 1S 2026 | Var. a/a |
|---|---|---|
| Ventas | 33.697 | +21,5% |
| EBITDA CCS | 5.006 | +70,6% |
| Resultado ajustado Industrial | 1.683 | 235 en 1S25 |
| Resultado ajustado Upstream | 673 | +6,7% |
| Resultado ajustado Cliente | 369 | +5,1% |
| Resultado neto ajustado (CCS) | 2.711 | +134,7% |
| Resultado neto reportado | 2.201 | +265% |
| BPA reportado | 1,96 € | 0,50 € en 1S25 |
Margen de refino en España 12,4 $/barril (5,6); 14,0 en el 2T. Producción 548 kbep/d (549); 558 en el 2T. Margen EBITDA CCS 14,9% (10,6%, calculado). Flujo de caja de las operaciones 2.977 M€ (+15,1%) tras 2.400 M€ invertidos en inventarios; flujo de caja libre 1.302 M€ (636). Deuda neta 3.667 M€ (-1.133 M€ frente a marzo); apalancamiento 11,3%; deuda neta / EBITDA ~0,4x (calculado). Liquidez 10.117 M€.
Guía y dividendo
Producción 2026 prevista de 560.000-570.000 bep/d (más de 580.000 a inicios de julio). Dividendo en efectivo 2026 de 1,051 €/acción (+8%) y 0,53 € en enero de 2027. Recompras de hasta 850 M€ en 2026 y una tercera prevista en octubre, para repartir el 30-40% del flujo de caja de las operaciones.
Valoración
Con precio de 29,11 € al 7-oct-2026 (stockanalysis.com); EV/EBITDA y precio / valor en libros a 25-sep-2026 (30,75 €). A cierre de 2023, 2024 y 2025 el PER era 5,5x, 8,2x y 9,8x, y el EV/EBITDA 3,3x, 4,6x y 4,7x. La acción subió un 100,9% en 12 meses (a 25-sep-2026). Son datos de mercado, no una opinión sobre si la acción está cara o barata.
Qué cambió
Tres positivos
- El margen de refino se duplicó y el negocio Industrial multiplicó por siete su resultado.
- El 2T superó al consenso; el flujo de caja libre se duplicó y la deuda neta bajó.
- Más retribución: dividendo +8% y recompras de hasta 850 M€.
Tres riesgos
- El beneficio depende mucho del precio del crudo y del margen de refino, hoy altos por las tensiones geopolíticas.
- Deterioros y provisiones de 1.333 M€, sobre todo en Química y en renovables en Chile.
- La producción no crece frente a 2025, Upstream quedó por debajo de lo esperado (Bankinter) y hay exposición a Venezuela.

Fuentes
Repsol, informe de resultados del segundo trimestre 2026 y nota de prensa (CNMV, 23-jul-2026); Benzinga (consenso de Repsol, 23-jul-2026); Jefferies / Bolsamania y Bankinter Análisis / Capitalbolsa (23-jul-2026); stockanalysis.com (precio y múltiplos, 25-sep y 7-oct-2026). Las cifras marcadas como calculadas son cálculos propios.
Aviso importante
- Elaborado por AIAcciones España el 15-oct-2026, 13:30 (hora de Madrid). Se actualiza con cada informe trimestral de la empresa.
- Contenido informativo y educativo sobre información pública. No es una recomendación de inversión, ni una invitación a comprar o vender valores, ni asesoramiento personalizado: no tiene en cuenta tu situación, objetivos ni perfil de riesgo. Antes de invertir, consulta a una entidad autorizada por la CNMV.
- Hechos y opiniones: las cifras proceden de la información que Repsol publica en la CNMV y en su web, y de las fuentes de mercado indicadas (Benzinga, Jefferies, Bankinter Análisis y stockanalysis.com). Los cálculos propios están marcados como «calculado». No emitimos precio objetivo ni opinión sobre si la acción está cara o barata.
- Metodología de valoración: múltiplos (PER, EV/EBITDA, rentabilidad por dividendo y por flujo libre) calculados con el precio de la fecha indicada y comparados con los de la propia empresa en años anteriores. Hipótesis: datos publicados, sin estimaciones propias de resultados futuros.
- Conflictos de interés: AIAcciones España y sus autores no tienen posiciones en las empresas analizadas, no reciben pago de ellas y el contenido no se ha enviado a la empresa antes de publicarse. Cualquier cambio se indicará aquí.
- Riesgos: invertir en bolsa implica riesgo de pérdida, incluso de todo el capital. Las rentabilidades pasadas no garantizan rentabilidades futuras. Los datos pueden contener errores; verifícalos en las fuentes originales.
- Producción: guion, gráficos y locución (voz sintética) generados con herramientas de inteligencia artificial y revisados con las fuentes citadas.