Gas · red de transporte regulada
Enagás
Gestor técnico del sistema gasista español y dueño de la red troncal de gasoductos, almacenamientos y plantas de regasificación. Tiene participaciones internacionales (TAP, Teréga) y promueve la red troncal de hidrógeno y el corredor H2Med.
El titular del 1S 2026
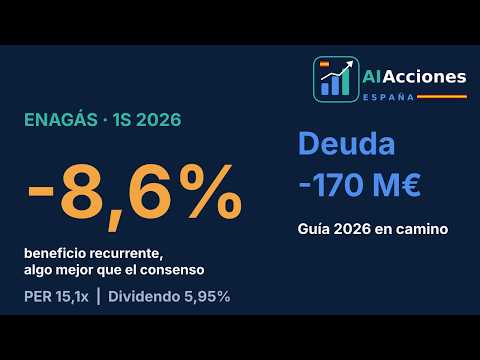
Beneficio recurrente de 118,6 M€ (-8,6%), algo por encima del consenso (117 M€, Capitalbolsa; diferencia +1,4%, calculada). El beneficio neto, 126,9 M€ (-27,9%), compara con un 1S 2025 que incluía 46,3 M€ de plusvalías y revalorizaciones.
Resultados del primer semestre de 2026
| Concepto | 1S 2026 | Var. a/a |
|---|---|---|
| Ingresos | 464,4 | +1,0% |
| EBITDA | 314,0 | -4,7% |
| EBIT | 162,7 | -6,9% |
| Beneficio recurrente | 118,6 | -8,6% |
| Beneficio neto | 126,9 | -27,9% |
| Beneficio neto 2T (calculado) | 70,0 | -36,8% |
| BPA (calculado) | ~0,49 € | — |
Margen EBITDA 67,6% (71,6% en 1S 2025; calculado). Ingresos regulados -30 M€ con el marco vigente; participadas 86,3 M€ de EBITDA (+6,2 M€, sobre todo TAP). FFO 290,1 M€ (-1,3%, calculado), con 96,7 M€ de dividendos de participadas. Deuda neta 2.305 M€, 170 M€ menos que en diciembre; deuda neta / EBITDA ~3,5x (calculado). Coste medio de la deuda 2%; 80% a tipo fijo; liquidez 2.626 M€.
Guía y dividendo
Objetivos 2026 reafirmados: beneficio recurrente ~235 M€ y EBITDA ~620 M€ (el semestre ya suma el 50% y el 51%, calculado), inversión de 225 M€ y deuda neta de ~2.400 M€. Se mantiene la política de dividendo de 1 € por acción. Compra del 31,5% de Teréga por 573 M€ (pendiente de autorizaciones) y del 20% de Saggas por 31 M€ (hasta el 92,5%). Solicitada la autorización de los cuatro tramos iniciales de la red troncal de hidrógeno.
Valoración
Con precio de 16,80 € al 14-oct-2026 (stockanalysis.com; EV/EBITDA, P/VC y FCF yield al 2-oct-2026). A cierre de 2023 y 2025 el PER era 11,6x y 10,1x (en 2024 hubo pérdidas por Tallgrass y GSP), el EV/EBITDA 14,1x, 9,8x y 11,5x en 2023, 2024 y 2025, y el precio / valor contable 1,33x, 1,29x y 1,48x. Son datos de mercado, no una opinión sobre si la acción está cara o barata.
Qué cambió
Tres positivos
- Los resultados superaron ligeramente al consenso y los objetivos de 2026 siguen en camino.
- La deuda neta bajó 170 M€ y su coste medio, al 2%.
- Crecimiento con Teréga, Saggas y la red troncal de hidrógeno.
Tres riesgos
- Los ingresos regulados siguen bajando y el marco 2027-2032 está pendiente.
- El dividendo absorbe cerca del 90% del beneficio y el flujo libre es muy bajo.
- La compra de Teréga supone un desembolso de 573 M€.

Hechos relevantes recientes
No hay hechos relevantes nuevos de Enagás desde el 16-oct-2026, cuando empezamos a seguirlos.
Comunicaciones a la CNMV. Ver los de todo el IBEX 35.
¿Qué cifras mirar en eléctricas y redes? Lee la guía del sector.
Fuentes
Enagás, nota de prensa de resultados del primer semestre 2026 (CNMV y enagas.es, 22-jul-2026); Enagás, nota CNMV 1T2026 (21-abr-2026) y objetivos 2026 (feb-2026); Capitalbolsa e Investing.com (consenso, 22-jul-2026); Estrategias de Inversión, Benzinga e Hispanidad (detalle, 22-jul-2026); stockanalysis.com (precio y múltiplos, 2 y 14-oct-2026). Las cifras marcadas como calculadas son cálculos propios.
Aviso importante
- Elaborado por AIAcciones España el 16-oct-2026, 14:00 (hora de Madrid). Se actualiza con cada informe trimestral de la empresa.
- Contenido informativo y educativo sobre información pública. No es una recomendación de inversión, ni una invitación a comprar o vender valores, ni asesoramiento personalizado: no tiene en cuenta tu situación, objetivos ni perfil de riesgo. Antes de invertir, consulta a una entidad autorizada por la CNMV.
- Hechos y opiniones: las cifras proceden de la información que Enagás publica en la CNMV y en su web, y de las fuentes de mercado indicadas (Capitalbolsa, Investing.com, Estrategias de Inversión, Benzinga y stockanalysis.com). Los cálculos propios están marcados como «calculado». No emitimos precio objetivo ni opinión sobre si la acción está cara o barata.
- Metodología de valoración: múltiplos (PER, EV/EBITDA, rentabilidad por dividendo y por flujo libre) calculados con el precio de la fecha indicada y comparados con los de la propia empresa en años anteriores. Hipótesis: datos publicados, sin estimaciones propias de resultados futuros.
- Conflictos de interés: AIAcciones España y sus autores no tienen posiciones en las empresas analizadas, no reciben pago de ellas y el contenido no se ha enviado a la empresa antes de publicarse. Cualquier cambio se indicará aquí.
- Riesgos: invertir en bolsa implica riesgo de pérdida, incluso de todo el capital. Las rentabilidades pasadas no garantizan rentabilidades futuras. Los datos pueden contener errores; verifícalos en las fuentes originales.
- Producción: guion, gráficos y locución (voz sintética) generados con herramientas de inteligencia artificial y revisados con las fuentes citadas.